
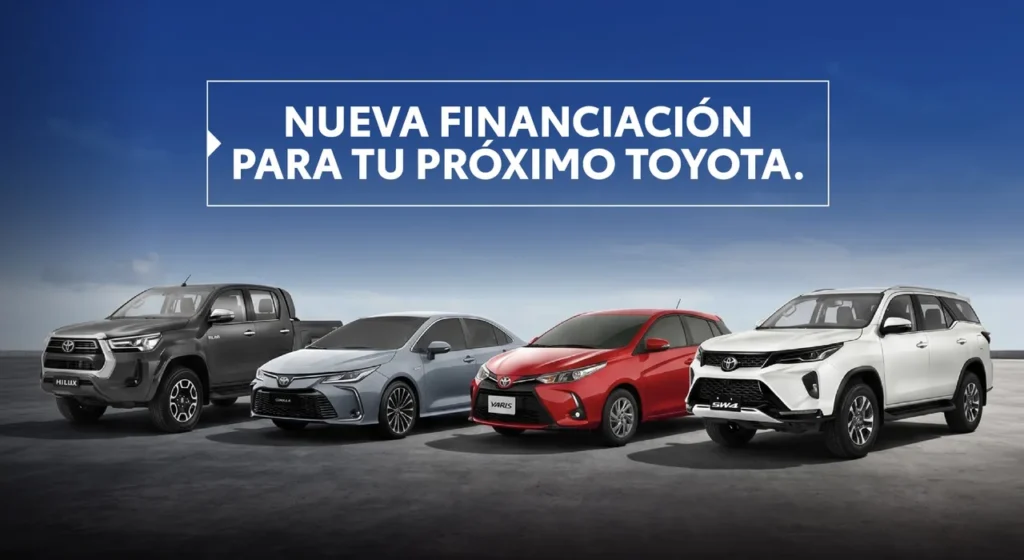
La competencia financiera para la adquisición de vehículos 0km suma un movimiento clave en el mercado argentino. Toyota Argentina presentó formalmente una nueva línea de créditos Toyota prendarios ajustables por UVA (Unidad de Valor Adquisitivo), disponible de manera inmediata a través de su red de 44 concesionarios oficiales en todo el país.
La propuesta, canalizada mediante Toyota Compañía Financiera, busca facilitar el acceso a la gama completa de la marca japonesa en un contexto donde el crédito prendario vuelve a ganar protagonismo en las concesionarias.
Características Principales de los Créditos Toyota
Esta nueva alternativa de financiación permite cubrir hasta el 75% del valor de lista del vehículo, con un plazo de devolución extendido hasta en 60 cuotas mensuales (5 años) y una Tasa Nominal Anual (TNA) fijada en el 13,9%.
Para dimensionar el costo inicial del esquema, la automotriz detalló los montos tope de cuota para dos de sus modelos más demandados:
- Toyota Yaris XS: Para septiembre de 2026, la cuota inicial arranca en $686.904,25 (IVA incluido).
- Toyota Corolla XLI 2.0 CVT: La cuota inicial para el sedán mediano se ubica en $847.992,42 (IVA incluido).
Es importante señalar que estos valores corresponden al monto máximo financiable (75%), por lo que cada comprador puede optar por solicitar un capital menor según su capacidad de pago o monto anticipado de entrega.
| Detalle de los Créditos Toyota Prendarios UVA | ||
|---|---|---|
| Parámetro / Modelo | Condición Financiera | Cuota Inicial Estimada (Sept. 2026) |
| Tasa Nominal Anual (TNA) | 13,9% Fija sobre UVA | – |
| Plazo Máximo y Cobertura | Hasta 60 meses (75% del valor) | – |
| Toyota Yaris XS | Financiación Prendaria UVA | $ 686.904,25 |
| Toyota Corolla XLI 2.0 CVT | Financiación Prendaria UVA | $ 847.992,42 |
La Opinión de Auto Plus Digital: Más Oferta y Competencia Financiera
Si bien la tasa sigue siendo alta, desde Auto Plus Digital celebramos la intensificación de la competencia crediticia entre las entidades bancarias tradicionales y las financieras de las propias marcas. El desembarco de estos créditos Toyota al 13,9% confirma que la pelea por captar al comprador de 0km ya no se libra únicamente en el precio de lista o en los descuentos de concesionario, sino en la accesibilidad y agresividad de las herramientas de financiación.
Que marcas líderes comiencen a disputarle el terreno de los créditos ajustables por inflación a la banca pública y privada resulta altamente positivo para el consumidor, ya que obliga a todo el sistema a ajustar tasas a la baja y estirar plazos de amortización.
¿Cuándo Conviene Optar por la Opción UVA?
Frente a la multiplicidad de herramientas disponibles en el mercado, es crucial saber identificar el perfil de financiamiento adecuado antes de firmar un boleto. Como explicamos en nuestro análisis de créditos para autos del Banco Nación (Tasa Fija vs. UVA), la conveniencia de los créditos UVA radica en el valor de la cuota de partida pero no es lo unico que se debe tener en cuenta:
- Cuota inicial «accesible»: Al tener una tasa de interés real más baja (13,9%), el desembolso mensual de entrada es sensiblemente menor que el de un crédito a tasa fija tradicional (esto puede revertirse rapidamente en escenarios inflacionarios), permitiendo financiar un monto mayor.
- Horizonte de ingresos vs. inflación: La línea UVA puedes ser util para compradores cuyos salarios o ingresos profesionales se actualizan de forma periódica por paritarias o ajustes de facturación, lo que permite absorber la corrección mensual del capital sin descalzar el presupuesto familiar.
- Monto a financiar: Para quienes buscan cubrir el último tramo del vehículo (por ejemplo, entre un 30% y un 50%) a plazos medios/cortos, el impacto de la indexación es administrable (recomendamos entender bien el funcionamiento antes de firmar).
Para conocer más detalles sobre condiciones contractuales, simuladores de crédito y requisitos de aprobación, los interesados pueden consultar directamente el portal oficial de Financiación Toyota.
Comparativa: Créditos Toyota vs. Crédito Automotor Banco Nación
Al analizar la oferta de Toyota Compañía Financiera frente a la línea de automotores del Banco Nación, surgen diferencias estructurales clave en el tipo de garantía, las exigencias de contratación y el costo financiero total.
La principal distinción radica en la figura jurídica de la operación: mientras que los créditos Toyota se otorgan bajo la modalidad de crédito prendario (donde el vehículo queda como garantía a favor de la financiera), la propuesta del Banco Nación opera como un crédito personal de libre destino, lo que evita la traba de la prenda e independiza la elección del seguro automotor.
| Matriz Comparativa de Financiación Automotriz | ||
|---|---|---|
| Atributo | Créditos Toyota (Compañía Financiera) | Crédito Automotor Banco Nación |
| Tipo de Instrumento | Crédito Prendario | Crédito Personal (Sin prenda) |
| Tasa Nominal Anual (TNA) | 13,9% sobre UVA | 19% sobre UVA (para clientes) |
| Garantía sobre el Vehículo | Si (El auto queda prendado a favor de la financiera) | No (Libre disponibilidad del título de propiedad) |
| Plazo Máximo | Hasta 60 meses (5 años) | Hasta 72 meses (segun linea) |
| Cobertura del Vehículo | Hasta el 75% del valor de lista | Hasta el 100% (segun monto maximo aprobado) |
| Seguro del Automotor | Obligatorio con aseguradoras asociadas | Eleccion libre del asegurado |
El análisis de Auto Plus Digital sobre la TNA:
Si bien celebramos la reaparición del crédito a largo plazo en concesionarios, consideramos que una TNA del 13,9% sobre UVA para un crédito prendario todavía tiene margen de mejora.
Al existir un bien de alto valor como garantía real (la prenda sobre el 0km), el riesgo crediticio para la entidad financiera se reduce drásticamente. En un escenario de paulatina normalización macroeconómica y de inflación en descenso, estimamos que una tasa razonable y verdaderamente competitiva para este tipo de instrumentos prendarios en UVA debería ubicarse por debajo del 8% o 9% anual.
¿Estás evaluando financiar tu próximo 0km a través de un crédito prendario? Dejanos tu consulta o experiencia en la sección de comentarios abajo o en nuestras cuentas oficiales de Instagram y X (Twitter). ¡Te leemos!