
El futuro del parque automotor argentino enfrenta una encrucijada estratégica. Un exhaustivo informe elaborado por la consultora SIOMAA (Inteligencia de Mercado Automotriz) proyecta la evolución del parque circulante hacia 2031, analizando la velocidad de adopción de vehículos electrificados y el impacto real que tendrán sobre la matriz energética y la red pública de recarga.
Radiografía Actual y Proyecciones: Los Números del Parque Automotor
A la fecha, el parque automotor en Argentina suma 14,5 millones de vehículos livianos, caracterizándose por un dominio casi absoluto de los motores térmicos: el 99,18% utiliza combustibles fósiles (74,12% nafta y 24,68% diésel). Los modelos electrificados —sumando híbridos convencionales (HEV), mild-hybrid (MHEV), híbridos enchufables (PHEV) y 100% eléctricos (BEV)— representan apenas el 0,82% del total circulante.
Sin embargo, en las ventas de 0km el escenario comenzó a cambiar rápidamente. Durante 2026, la participación de modelos electrificados escaló al 15,7% de los patentamientos, impulsada por los incentivos del Decreto 49/2025. De cara a 2031, el escenario base estima que el parque crecerá a 17,2 millones de unidades (+17%), alcanzando una cuota del 30% de electrificados en las ventas anuales de 0km.
| Evolución Proyectada del Parque Automotor e Infraestructura (SIOMAA) | ||
|---|---|---|
| Indicador Clave | Situación Actual (2026) | Proyección 2031 (Base) |
| Volumen del Parque Automotor Total | 14,5 millones de unidades | 17,2 millones (+17,0%) |
| Participación de Electrificados en Ventas 0km | 16,2% (estimado cierre año) | 30,0% del total de ventas |
| Vehículos Enchufables (PHEV + BEV) | 19.439 unidades (0,13% del parque) | 297.959 unidades (1,73% del parque) |
| Demanda de Energía Eléctrica | 28,5 GWh/año | 322,2 GWh/año (~0,2% del consumo nacional) |
| Infraestructura de Carga Pública Necesaria | 318 puntos (Ratio actual 61:1) | 29.796 puntos (Benchmark 10:1) |
El Cuello de Botella: Infraestructura de Carga para Vehículos Eléctricos
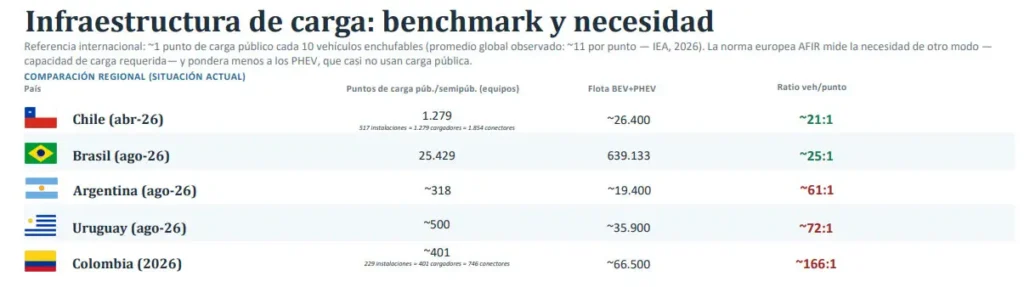
Uno de los puntos más críticos señalados en el estudio es el marcado rezago en la infraestructura de carga para vehículos eléctricos. Con apenas 318 puntos de recarga públicos para casi 19.500 vehículos enchufables, el país ostenta un ratio de 61 autos por cada cargador público, muy distante del promedio internacional de 11:1.
Además, existe una marcada asimetría regional. La Ciudad Autónoma de Buenos Aires concentra el 38,5% de los vehículos enchufables, y junto a la Provincia de Buenos Aires reúnen cerca del 70% de la infraestructura del país, focalizada en el AMBA y en las rutas turísticas hacia la Costa Atlántica o el norte por la RN 9.
La Opinión de Auto Plus Digital: Por Qué la Adopción Será Exponencial
En Auto Plus Digital reconocemos el valor metodológico del informe de SIOMAA: nos entrega una radiografía precisa de la foto actual. Sin embargo, la historia de la industria automotriz y de la tecnología demuestra que las proyecciones estadísticas basadas en la inercia del presente suelen cometer un error recurrente: medir fenómenos exponenciales con reglas lineales.
Cuando una tecnología alcanza la paridad de costos y una oferta variada, la adopción del público no crece a pasos contados, sino que explota. Creemos que el parque automotor argentino se transformará mucho más rápido de lo proyectado por tres razones fundamentales:
Creemos firmemente que el recambio en el parque automotor ocurrirá a un ritmo más acelerado de lo previsto por tres motivos centrales:
- 1. El «efecto contagio» y la lección del mercado uruguayo: Uruguay es el espejo más cercano donde mirarnos. En un periodo sumamente acotado, la llegada masiva de marcas globales con precios competitivos provocó un quiebre de mercado: hoy más del 50% de los autos 0km vendidos en el país vecino son electrificados (con un claro dominio de los 100% eléctricos). La adopción no esperó a que la infraestructura estuviera 100% terminada; la demanda impulsó la red. Cuando el comprador argentino compruebe el ahorro operativo diario de un eléctrico frente al costo del litro de combustible, la velocidad de cambio sobrepasará cualquier estimación conservadora de patentamientos.
- 2. Redes privadas de alta potencia: El salto de escala que la estadística no ve: Es innegable que el ratio actual de 61 vehículos por cargador público es un cuello de botella preocupante. Pero los modelos predictivos suelen omitir los giros de timón del sector privado. Iniciativas estratégicas como el acuerdo YPF-Tesla para cargadores de energía redefinen el mapa en cuestión de meses. La instalación de supercargadores apoyados por sistemas de almacenamiento masivo por batería (BESS) en estaciones de servicio no solo acelera los tiempos de recarga en ruta, sino que resuelve el desafío de potencia sin exigir obras gigantescas de infraestructura a la red eléctrica tradicional.
- 3. Del beneficio fiscal aislado a una verdadera política de Estado federal: Hoy asistimos a un mosaico de incentivos desconectados: exenciones de patentes en CABA y algunas provincias que estimulan la compra local, pero que no resuelven la movilidad cuando el usuario quiere salir a la ruta. Tanto el Gobierno Nacional como las provincias deben ir un paso más allá de los descuentos impositivos. Se necesita una política pública coordinada para desplegar corredores de carga rápida (DC) de corriente continua que unan las principales arterias del país. Sin una red federal de recarga en ruta, corremos el riesgo de confinar la electromovilidad a las fronteras del AMBA, postergando el desarrollo del interior productivo.
Ventajas y Desafíos del Parque Automotor Eléctrico
👍 Lo que acelera la transición
- Consumo eléctrico marginal: La demanda proyectada a 2031 (322 GWh) representa solo el 0,2% del total nacional, descartando riesgos de colapso en la generación.
- Curva de adopción en ventas: Crecimiento continuo en la cuota de 0km electrificados, escalando del 16,2% en 2026 hacia el 30% en 2031.
- Inversión privada de alta potencia: Alianzas de escala (como YPF-Tesla) que incorporan baterías BESS para resolver la potencia en ruta sin depender de grandes obras de red.
👎 Los cuellos de botella
- Déficit en infraestructura pública: Ratio actual de 61 vehículos por cargador público frente al óptimo de 10:1 sugerido internacionalmente.
- Fuerte centralización geográfica: CABA y AMBA concentran cerca del 70% de los cargadores y más del 38% del parque enchufable.
- Ausencia de política federal: Beneficios impositivos locales aislados en lugar de una red nacional coordinada de carga rápida (DC) en rutas interurbanas.
¿Creés que la infraestructura de recarga del país evolucionará a tiempo para tu próximo 0km? Sumate al debate dejándonos tu opinión abajo en los comentarios o en nuestras plataformas oficiales de Instagram y X (Twitter). ¡Queremos conocer tu punto de vista!