El mercado automotor argentino cerró el décimo mes del año con un total de 45.965 unidades patentadas, lo que representa una caída del 8,4% respecto de los patentamientos de septiembre (cuando se habían registrado 50.207 vehículos).
En la comparación interanual, la retracción frente a octubre de 2025 (-12,0%) demuestra que el ritmo de matriculaciones continúa ajustándose en la recta final del año, acumulando en los primeros diez meses 481.852 patentamientos, un 12,8% por debajo del volumen registrado en el mismo período del año pasado.
A pesar del aflojón mensual en los números brutos, el promedio diario de operaciones se ubicó en 2.189 unidades a lo largo de 21 días hábiles de actividad. En los salones de venta se percibe un flujo constante de compradores, apuntalado por la mayor oferta de modelos importados y el despliegue de promociones financieras por parte de las marcas para mover el stock disponible.
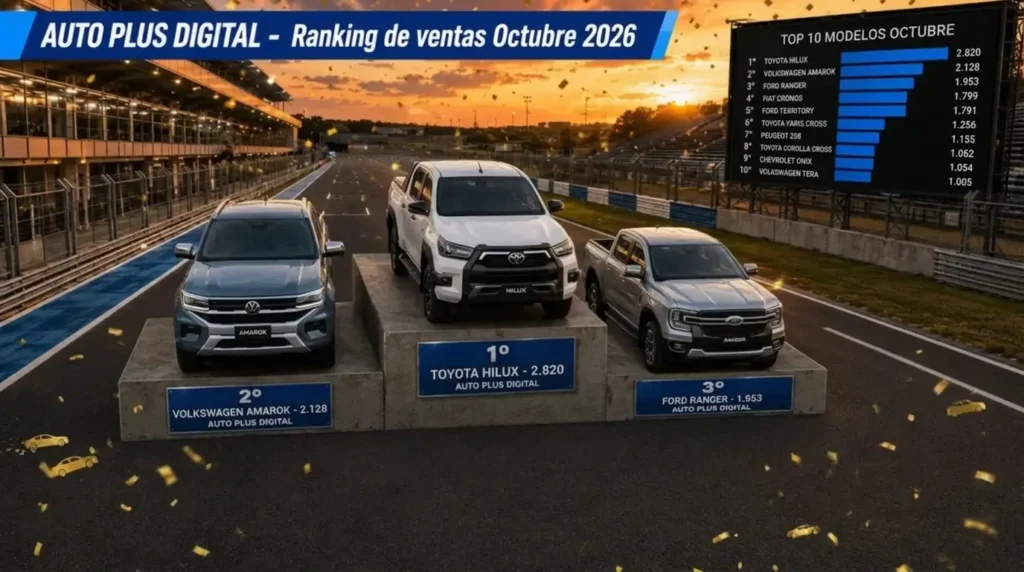
Ranking: Los 10 Autos Más Vendidos en Octubre 2026

La batalla por el liderazgo volvió a tener a las pick-ups medianas como grandes protagonistas. La Toyota Hilux se recuperó y escaló a lo más alto del podio general con 2.820 unidades, escoltada por la Volkswagen Amarok (2.128 u.) y la Ford Ranger (1.953 u.).
Por su parte, el Fiat Cronos trepó al cuarto lugar (1.799 u.) y la Ford Territory mantuvo un sólido quinto puesto (1.791 u.). También destacó el desempeño de los nuevos jugadores como la Toyota Yaris Cross (6° puesto) y la llegada al Top 10 de la Volkswagen Tera (10° lugar).
| Pos. | Modelo | Oct. 2026 | Part. % |
|---|---|---|---|
| 1 | Toyota Hilux | 2.820 | 6,6% |
| 2 | Volkswagen Amarok | 2.128 | 5,0% |
| 3 | Ford Ranger | 1.953 | 4,6% |
| 4 | Fiat Cronos | 1.799 | 4,2% |
| 5 | Ford Territory | 1.791 | 4,2% |
| 6 | Toyota Yaris Cross | 1.256 | 2,9% |
| 7 | Peugeot 208 | 1.155 | 2,7% |
| 8 | Toyota Corolla Cross | 1.062 | 2,5% |
| 9 | Chevrolet Onix | 1.054 | 2,5% |
| 10 | Volkswagen Tera | 1.005 | 2,3% |
Consultá el ranking completo de Modelos (Puestos 11 al 50)
Más allá del Top 10, el mercado de automóviles y comerciales livianos muestra fuertes movimientos en los segmentos de B-SUV, hatchbacks regionales y vehículos electrificados que completan el volumen total del mes. Podés explorar y buscar el desempeño de cualquier vehículo en detalle utilizando el buscador interactivo de la siguiente tabla:
Ver Top 50 completos (Puestos 11 al 50)
| # | Marca / Modelo | Oct. 2026 | Var. m/m | Var. a/a |
|---|---|---|---|---|
| 11 | Chevrolet Tracker | 963 | ↓ -2,8% | ↓ -37,3% |
| 12 | Toyota Yaris | 845 | ↓ -18,3% | ↓ -62,7% |
| 13 | Renault Kardian | 842 | ↓ -2,9% | ↓ -10,2% |
| 14 | Volkswagen Polo | 825 | ↑ +14,6% | ↓ -43,7% |
| 15 | Peugeot 2008 | 706 | ↓ -10,1% | ↓ -44,1% |
| 16 | Renault Kwid | 683 | ↓ -27,7% | ↓ -38,6% |
| 17 | Renault Kangoo II | 632 | ↓ -22,5% | ↑ +167,8% |
| 18 | Baic BJ30 HEV | 571 | ↓ -4,7% | ↓ -26,6% |
| 19 | Chevrolet S10 | 553 | ↓ -0,9% | ↑ +8,4% |
| 20 | Fiat Fiorino | 524 | ↑ +1,2% | ↑ +12,9% |
| 21 | Fiat Strada | 489 | ↓ -5,8% | ↓ -36,2% |
| 22 | Mercedes-Benz Sprinter | 478 | ↑ +0,4% | ↓ -21,9% |
| 23 | Jeep Compass | 462 | ↓ -18,7% | ↓ -48,3% |
| 24 | Jeep Renegade | 448 | ↓ -19,7% | ↓ -42,4% |
| 25 | Toyota Corolla HEV | 445 | ↓ -17,4% | ↓ -42,0% |
| 26 | Citroën Basalt | 444 | ↑ +22,3% | ↓ -26,1% |
| 27 | Fiat Toro | 418 | ↓ -10,3% | ↑ +6,1% |
| 28 | Chery Tiggo 7 PHEV | 407 | ↓ -37,3% | ↑ +1030,6% |
| 29 | Fiat Mobi | 400 | ↓ -30,2% | ↑ +183,7% |
| 30 | Volkswagen Nivus | 387 | ↑ +7,2% | ↓ -43,8% |
| 31 | Chevrolet Captiva HEV | 386 | ↓ -12,3% | — |
| 32 | Fiat Argo | 376 | ↓ -36,1% | ↓ -25,7% |
| 33 | BYD Dolphin Mini EV | 376 | ↓ -24,6% | ↑ +700,0% |
| 34 | BYD Atto 2 EV | 362 | ↓ -16,0% | — |
| 35 | Peugeot Partner | 361 | ↓ -2,2% | ↓ -5,7% |
| 36 | Volkswagen T-Cross | 356 | ↓ -9,0% | ↓ -26,7% |
| 37 | Citroën C3 | 347 | ↓ -30,0% | ↓ -42,3% |
| 38 | Baic X55 HEV | 336 | ↑ +63,9% | ↑ +214,0% |
| 39 | Fiat Titano | 333 | ↓ -28,5% | ↓ -18,2% |
| 40 | Volkswagen Taos | 332 | ↓ -24,2% | ↓ -71,0% |
| 41 | Fiat Pulse | 322 | ↑ +15,0% | ↓ -47,4% |
| 42 | Toyota SW4 | 316 | ↓ -9,5% | ↓ -35,5% |
| 43 | Honda WR-V | 285 | ↓ -6,6% | — |
| 44 | Hyundai HB20 | 284 | ↓ -22,4% | ↓ -13,1% |
| 45 | Chevrolet Montana | 283 | ↓ -12,4% | ↓ -30,8% |
| 46 | Renault Boreal | 276 | ↓ -5,2% | — |
| 47 | Citroën Aircross | 276 | ↓ -21,4% | ↑ +101,5% |
| 48 | Nissan Kicks | 268 | ↓ -38,7% | — |
| 49 | Citroën Berlingo | 266 | ↓ -8,9% | ↓ -20,1% |
| 50 | Ram Dakota | 264 | ↑ +17,9% | — |
Top 10 de Patentamientos: Comerciales Livianos
El segmento de vehículos comerciales livianos mantiene su rol protagónico en el mercado traccionado fuertemente por la actividad agroindustrial, petrolera y el reparto urbano. La Toyota Hilux lidera con comodidad el segmento, seguida por la Volkswagen Amarok y la Ford Ranger.
| Pos. | Modelo Comercial Liviano | Oct. 2026 | Part. % |
|---|---|---|---|
| 1 | Toyota Hilux | 2.820 | 21,4% |
| 2 | Volkswagen Amarok | 2.128 | 16,1% |
| 3 | Ford Ranger | 1.953 | 14,8% |
| 4 | Renault Kangoo II | 632 | 4,8% |
| 5 | Chevrolet S10 | 553 | 4,2% |
| 6 | Fiat Fiorino | 524 | 4,0% |
| 7 | Fiat Strada | 489 | 3,7% |
| 8 | Mercedes-Benz Sprinter | 478 | 3,6% |
| 9 | Fiat Toro | 418 | 3,2% |
| 10 | Peugeot Partner | 361 | 2,7% |
Top 10 de Marcas Más Vendidas en Octubre 2026
En el acumulado de marcas, Toyota consolida su posición de liderazgo en Argentina con una participación del 16,2% (6.947 unidades). Volkswagen retuvo el segundo escalón del podio con 5.358 patentamientos, seguida de cerca por Fiat (5.039 u.) y Ford (4.421 u.).
Un dato destacado del mes vuelve a ser la presencia constante de la marca china BYD dentro del Top 10 general, acumulando 1.377 unidades patentadas y reteniendo un 3,2% del mercado.
| Pos. | Marca | Oct. 2026 | Part. % |
|---|---|---|---|
| 1 | Toyota | 6.947 | 16,2% |
| 2 | Volkswagen | 5.358 | 12,5% |
| 3 | Fiat | 5.039 | 11,7% |
| 4 | Ford | 4.421 | 10,3% |
| 5 | Chevrolet | 3.863 | 9,0% |
| 6 | Renault | 3.064 | 7,1% |
| 7 | Peugeot | 2.316 | 5,4% |
| 8 | Citroën | 1.426 | 3,3% |
| 9 | BYD | 1.377 | 3,2% |
| 10 | Jeep | 1.063 | 2,5% |
Ranking completo de Marcas (Puestos 11 al 40)
El panorama de terminales se completa con el avance sostenido de las marcas asiáticas y de nicho, que traccionan fuerte en segmentos específicos de pasajeros y SUV. A continuación, podés consultar el comportamiento de todas las terminales con presencia oficial en el mercado argentino:
Ver Top 40 marcas completas (Puestos 11 al 40)
| # | Marca | Oct. 2026 | Var. m/m | Var. a/a |
|---|---|---|---|---|
| 11 | Baic | 957 | ↑ +1,7% | ↓ -3,4% |
| 12 | Nissan | 932 | ↓ -21,4% | ↓ -34,2% |
| 13 | Mercedes-Benz | 824 | ↑ +0,4% | ↓ -6,9% |
| 14 | Chery | 557 | ↓ -36,3% | ↑ +474,2% |
| 15 | Honda | 478 | ↓ -8,4% | ↑ +64,3% |
| 16 | Ram | 467 | ↑ +11,7% | ↑ +11,2% |
| 17 | Hyundai | 464 | ↓ -8,8% | ↓ -12,6% |
| 18 | Haval | 378 | ↑ +10,5% | ↓ -16,0% |
| 19 | BMW | 319 | ↓ -10,9% | ↑ +34,6% |
| 20 | Jetour | 249 | ↓ -6,7% | ↑ +591,7% |
| 21 | Leapmotor | 249 | ↑ +68,2% | — |
| 22 | MG | 239 | ↓ -35,9% | ↑ +149,0% |
| 23 | Audi | 210 | ↓ -7,9% | ↓ -5,0% |
| 24 | Changan | 152 | ↓ -1,9% | — |
| 25 | Kia | 149 | ↓ -1,3% | ↓ -39,9% |
| 26 | Suzuki | 146 | ↓ -2,7% | ↑ +484,0% |
| 27 | Foton | 126 | ↑ +0,8% | ↑ +85,3% |
| 28 | Iveco | 116 | ↑ +16,0% | ↑ +45,0% |
| 29 | DFSK | 112 | ↓ -15,8% | ↑ +34,9% |
| 30 | JAC | 100 | ↑ +13,6% | ↑ +92,3% |
| 31 | Dongfeng | 88 | ↓ -11,1% | ↑ +486,7% |
| 32 | Subaru | 79 | ↑ +14,5% | ↑ +41,1% |
| 33 | Great Wall | 77 | ↓ -12,5% | ↑ +413,3% |
| 34 | JMEV | 52 | ↓ -20,0% | — |
| 35 | Lynk & Co | 50 | ↓ -59,7% | — |
| 36 | Kaiyi | 46 | ↑ +39,4% | ↑ +1433,3% |
| 37 | GAC Motor | 43 | ↓ -15,7% | — |
| 38 | Arcfox | 41 | ↓ -29,3% | — |
| 39 | Volvo | 36 | ↑ +111,8% | ↑ +38,5% |
| 40 | Mini | 35 | ↑ +29,6% | ↑ +40,0% |
Mercado 0km: Tendencias y Análisis de Segmentos
El balance de octubre muestra que el mercado automotor argentino transita un proceso de amesetamiento lógico tras los picos de invierno, pero con dinámicas muy interesantes hacia el interior de cada categoría.
- El peso pesado del mercado interno: A pesar de la contracción general del 8,4% mensual, los automóviles particulares (29.711 unidades patentadas) y los comerciales livianos (13.180 unidades) continúan concentrando el grueso absoluto de las operaciones en los concesionarios del país, representando en conjunto más del 93% de las ventas totales del mes.
- La pulseada de origen: La mayor disponibilidad de unidades importadas sigue ganando terreno en los salones de venta, cubriendo nichos de demanda que la producción local no alcanza a abastecer por completo. Esto genera un escenario de mayor competencia en precios y equipamiento, donde el comprador vuelve a contar con stock inmediato y opciones reales de financiación.
- El ritmo diario de los salones: Con un promedio diario que se mantuvo en las 2.189 unidades a lo largo de 21 días hábiles, la rueda comercial no se frena. Las terminales y la red de concesionarios apuestan fuertemente a bonificaciones y herramientas crediticias para sostener el volumen en la recta final del año.
Radiografía del Mercado: Origen y Electrificados en Octubre
El análisis cualitativo del décimo mes del año deja dos conclusiones clave sobre el rumbo de la oferta en los concesionarios locales:
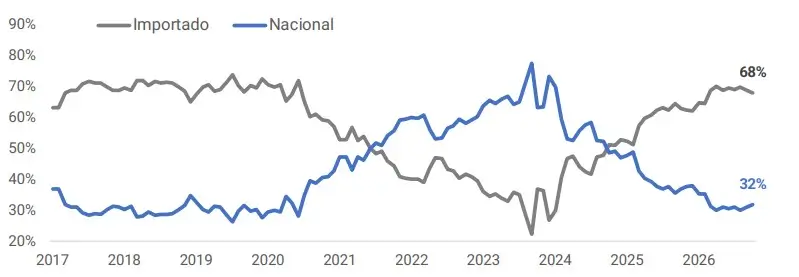
- Predominio de la oferta importada: Los modelos de origen extrazona y regional continúan representando alrededor del 68% del total de los patentamientos mensuales. La fluidez en el ingreso de unidades de origen brasilero y asiático recompuso el stock en salones de venta, generando mayor competencia en segmentos clave como los B-SUV y C-SUV.
- Avance imparable de la electrificación: Los vehículos con motorización híbrida (HEV/PHEV) y 100% eléctrica (BEV) sumaron 8.476 unidades en conjunto en octubre (699 100% eléctricos y 7.777 híbridos). El mercado premia cada vez más la eficiencia urbana y las exenciones fiscales (patente), consolidando el crecimiento de marcas que hicieron de la electromovilidad su estandarte. Si querés profundizar en detalle sobre el crecimiento de la movilidad sustentable, podés consultar nuestro informe exclusivo de autos híbridos y eléctricos patentados en octubre de 2026