Cuando en las charlas de café o en los boxes de un evento automotriz se debate sobre el avance de los autos eléctricos en nuestro país, la respuesta casi instintiva de muchos fierreros suele ser la misma: «acá no van a prender porque no hay dónde enchufarlos». Sin embargo, cuando miramos la radiografía del mercado regional y cruzamos la cordillera o el Río de la Plata, nos damos cuenta de que la ecuación del conector es apenas una parte de la historia.
Aunque la inmensidad geográfica de nuestro territorio exige un despliegue de red mucho más ambicioso que el de un país con menores distancias como Uruguay, la verdadera brecha para que los autos eléctricos exploten en la Argentina pasa por los precios, el volumen de oferta en los concesionarios y la evolución de las políticas de importación.
En nuestro país, el auto a baterías fue durante años una rareza de garaje, una opción de segundo o tercer vehículo para un público muy exclusivo. Pero el panorama está empezando a crujir, y las señales del mercado muestran que estamos en las vísperas de un cambio de escala.
La prueba de los números: entre la paridad y la distorsión
Si hacemos un cara a cara de precios entre los modelos 100% eléctricos (BEV) comercializados en nuestro país y sus equivalentes del otro lado del río, la primera gran sorpresa es que la paridad total es posible cuando el producto desembarca con una propuesta de valor lógica desde el origen.
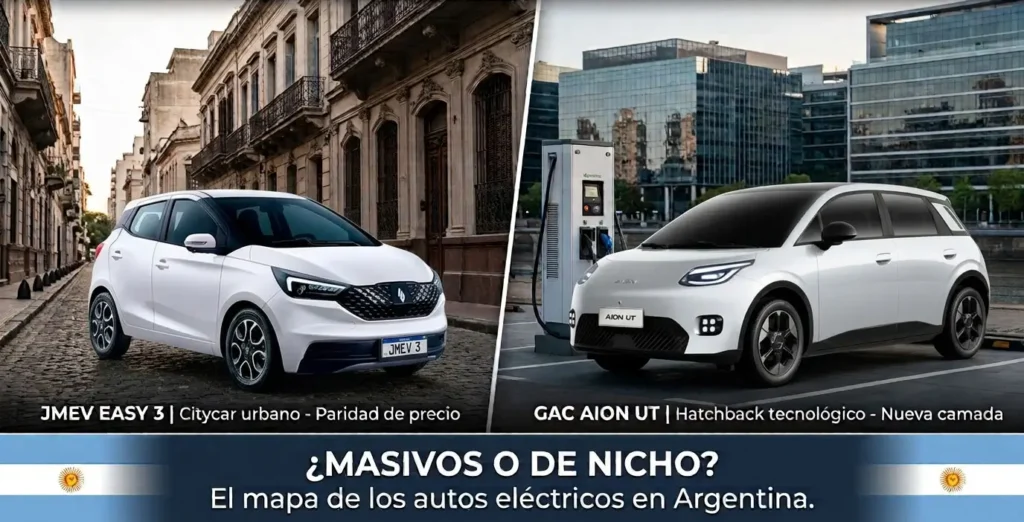
El JMEV Easy 3 es el ejemplo perfecto de esta teoría: cotiza en torno a los USD 16.900 en los salones de venta argentinos y a USD 16.990 en el mercado uruguayo. Es decir, paridad absoluta para un citycar urbano que cumple con lo que promete.
Sin embargo, cuando escalamos hacia propuestas de mayor tamaño, tecnología y autonomía, los precios en el mercado argentino se disparan en varias miles. El caso del GAC Aion V es paradigmático: mientras que del otro lado del río un usuario puede acceder a este SUV 100% eléctrico por unos USD 28.990, en los concesionarios de nuestro país esa misma alternativa cotiza cerca de los USD 36.990.
A continuación, la tabla comparativa de valores y especificaciones clave:
Tabla Comparativa de Mercado: Argentina vs. Uruguay
Fuente: Precios de lista oficiales de concesionarios y distribuidores en Argentina y Uruguay.
La transición necesaria: del cupo híbrido al paso hacia la masificación a baterías
A la hora de analizar por qué nuestro parque automotor no se llenó de autos eléctricos con la misma velocidad que otros mercados vecinos, hay que mirar la estrategia comercial y normativa sin dogmatismos. En su momento, incluir a los vehículos híbridos (HEV/MHEV) y a los eléctricos puros (BEV) dentro del mismo cupo con beneficio arancelario fue el puntapié de una transición lógica. Ayudó a abrir el abanico de marcas, colaboró en una baja general de precios de los autos y funcionó como el primer gran paso para familiarizar al usuario local con la electrificación.
Sin embargo, en el camino se generó una distorsión de oferta. Frente a un cupo arancelario unificado, la gran mayoría de las marcas decidió volcar casi todo su arsenal comercial hacia los híbridos convencionales —más fáciles de vender al no requerir red de carga—, manteniendo a los autos eléctricos puros en un rincón con oferta muy acotada y precios de nicho.
El contraste con la región salta a la vista al mirar la variedad de catálogo. Mientras en Uruguay desembarcan propuestas masivas como el GWM ORA 5 (un SUV a baterías con 58,33 kWh y carga rápida de 120 kW que arranca en los USD 24.990), en nuestro país la oferta a baterías recién empieza a soltarse con apuestas contadas pero firmes, como la llegada del GAC Aion UT. Para que la movilidad a baterías deje de ser un privilegio de pocos y pase a ser una alternativa de compra real, las marcas necesitan empezar a soltar el freno de mano y ofrecer variedad de gama y precios accesibles en los salones de venta.
El empujón clave: la suba del valor FOB para 2027
Afortunadamente, el horizonte del sector automotor nacional muestra luces muy claras. La reciente decisión de actualizar progresivamente el valor FOB, límite para la importación de electrificados —que pasará de los USD 16.000 actuales a USD 35.000 para el año 2027— es un paso fundamental en este sentido.
¿Qué significa esto en la práctica para el comprador argentino? Que los importadores y terminales podrán traer a nuestro país autos eléctricos de segmentos B y C de última generación, con mayor autonomía, mejor torque, plataformas dedicadas y conectividad avanzada, sin quedar castigados por el arancel extrazona del 35%.
Esta actualización del techo FOB ampliara la competencia, y esto en definitiba achicará de forma drástica la brecha de valores con la región, multiplicará la oferta en los salones de venta y generará una competencia directa que forzará una baja generalizada de precios.
Conclusión: el momento es ahora
La movilidad eléctrica en nuestro país ya no es un experimento lejano sobre ruedas, pero para que alcance una masividad real necesita que dos variables clave jueguen en sintonía.
Por un lado, la infraestructura de carga resulta indispensable para eliminar la ansiedad de rango y conectar las rutas argentinas. En esa dirección, alianzas de gran calado como la carta de intención entre YPF y Tesla para desplegar una red nacional de cargadores ultra-rápidos e infraestructura de almacenamiento marcarán un antes y un después en la viabilidad del vehículo eléctrico en el uso interurbano.
Por otro lado, la tecnología necesita confluir indispensablemente hacia valores de mercado realistas y competitivos. Con la actualización de los techos FOB, la normalización de las importaciones y una oferta cada vez más variada en los concesionarios, la Argentina empieza a reunir las condiciones necesarias para que el auto a baterías deje de ser una aspiración de nicho y se convierta en una alternativa de manejo razonable, eficiente y verdaderamente al alcance del bolsillo nacional.